Reforma Tributária 2027: o que muda em janeiro e os prazos que o Simples Nacional não pode perder
Por Mayara Pessoa — Contadora e fundadora da MAP Accounting & Tax
Atualizado em 12 de outubro de 2026
A Reforma Tributária 2027 deixa de ser apenas uma fase de testes e começa a produzir efeitos concretos no caixa e na rotina fiscal das empresas.
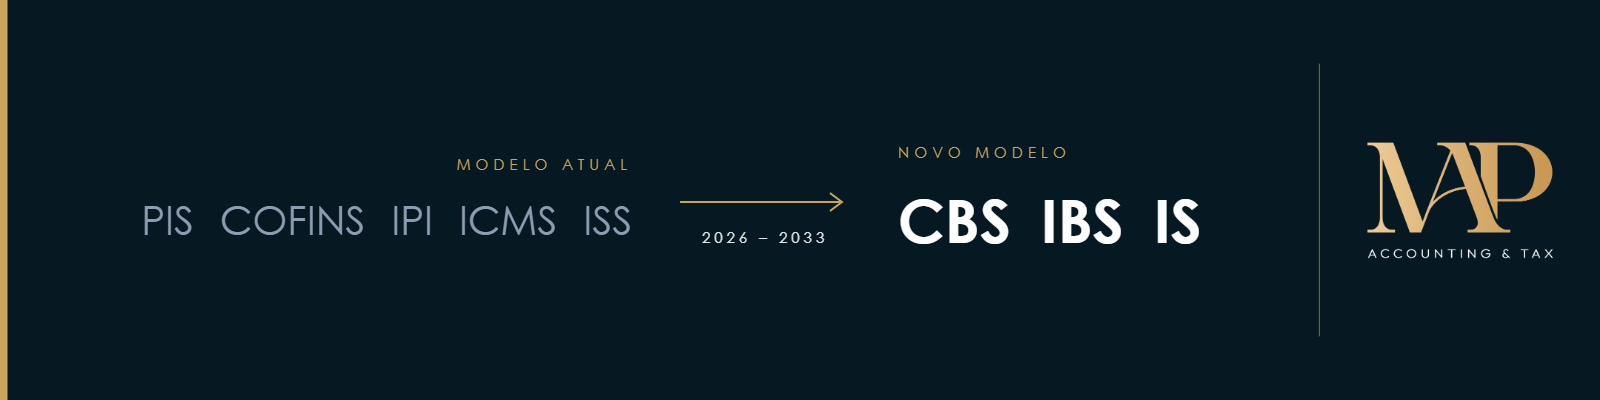
Em 1º de janeiro de 2027, a CBS passa a ser efetivamente cobrada, PIS e Cofins deixam de existir e as empresas do Simples Nacional passam a conviver com as novas regras de IBS e CBS.
E há um ponto que muitos empresários ainda não perceberam: algumas decisões importantes precisam ser tomadas agora, em outubro de 2026.
Reforma Tributária 2027: datas que sua empresa precisa acompanhar:
Os prazos extraordinários para 2027 foram disciplinados pela Resolução CGSN nº 186/2026 e posteriormente alterados pela Resolução CGSN nº 194/2026.
O que muda com a Reforma Tributária em 2027?
A Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023 e regulamentada principalmente pela Lei Complementar nº 214/2025, cria uma nova estrutura de tributação sobre o consumo.
Entram em cena:
- CBS — Contribuição sobre Bens e Serviços, de competência federal;
- IBS — Imposto sobre Bens e Serviços, de competência estadual e municipal;
- Imposto Seletivo, aplicado a determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A transição começou em 2026, com alíquotas-teste de 0,9% para a CBS e 0,1% para o IBS para os contribuintes sujeitos a essa etapa, observadas as regras de compensação e dispensa previstas na legislação.
Em 2027, o cenário muda de forma mais significativa:
- a CBS passa a ser efetivamente cobrada, com a alíquota de referência aplicável ao período, reduzida em 0,1 ponto percentual durante 2027 e 2028;
- PIS e Cofins são extintos;
- o IPI terá alíquota reduzida a zero para a maior parte dos produtos, preservadas as hipóteses relacionadas à competitividade da Zona Franca de Manaus;
- o Imposto Seletivo entra em vigor;
- o IBS continuará em fase de transição, com alíquota de 0,05% estadual e 0,05% municipal em 2027 e 2028.
ICMS e ISS começam sua redução gradual somente em 2029, e a implementação integral do novo modelo está prevista para 2033.
Atenção: até a atualização deste artigo, a alíquota de referência definitiva da CBS para 2027 ainda não havia sido publicada. Portanto, é preciso ter cuidado com simulações que tratem determinado percentual como definitivo.
Simples Nacional 2027: o que muda para as pequenas empresas?
Um erro comum é imaginar que o Simples Nacional ficou fora da Reforma Tributária.
Não ficou. O regime continua existindo, mas foi adaptado para conviver com IBS e CBS.
A Resolução CGSN nº 190/2026 promove alterações importantes na regulamentação do Simples Nacional, com efeitos, em regra, a partir de 1º de janeiro de 2027.
Entre as mudanças estão novas regras relacionadas à receita bruta, ao reconhecimento do faturamento, à apuração e à própria incorporação de IBS e CBS à sistemática do regime.
Além disso, as regras relacionadas aos novos tributos passam a alcançar os documentos fiscais emitidos pelos optantes do Simples a partir de 2027, conforme a legislação aplicável.
Antes disso, outra mudança exige atenção: em 1º de novembro de 2026, a NFS-e de padrão nacional passa a ser obrigatória para microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestem serviços.
Simples híbrido: a decisão que precisa ser tomada até 30 de outubro
A Reforma Tributária trouxe uma possibilidade nova para as empresas optantes pelo Simples Nacional.
A empresa poderá continuar no Simples, mas escolher como IBS e CBS serão recolhidos.
1. IBS e CBS dentro do Simples Nacional
Nesse modelo, IBS e CBS permanecem dentro da sistemática simplificada e são recolhidos juntamente com os demais tributos abrangidos pelo regime.
É o que podemos chamar, de forma didática, de Simples “puro”.
2. IBS e CBS pelo regime regular
A empresa continua optante pelo Simples Nacional para os demais tributos, mas passa a apurar e recolher IBS e CBS pelas regras do regime regular, fora do recolhimento unificado do Simples.
É o modelo que ficou conhecido no mercado como “Simples híbrido”.
Por que o Simples híbrido pode mudar a competitividade da sua empresa?
Porque essa escolha interfere diretamente na lógica de créditos tributários.
Quando a empresa permanece recolhendo IBS e CBS dentro do Simples, ela própria não poderá se apropriar desses créditos nas suas compras. Já o cliente sujeito ao regime regular poderá aproveitar crédito correspondente ao IBS e à CBS devidos na aquisição, dentro dos limites previstos para o regime simplificado.
Quando a empresa opta pelo regime regular de IBS e CBS, passa a operar segundo a sistemática geral desses tributos, inclusive em relação à apropriação de créditos.
Na prática, isso pode fazer diferença especialmente em cadeias B2B.
Uma empresa que vende para indústrias, distribuidores ou grandes empresas precisa analisar não apenas quanto irá pagar de imposto, mas também:
- quanto poderá aproveitar de créditos nas suas compras;
- quanto de crédito sua operação poderá gerar para seus clientes;
- como isso afeta seu preço;
- como seus concorrentes estão estruturados;
- qual será o impacto sobre sua margem e seu fluxo de caixa.
Por isso, não existe resposta pronta sobre qual modelo é melhor.
É preciso simular.
Quem precisa analisar essa decisão com mais atenção?
Principalmente:
- empresas do Simples que vendem majoritariamente para outras empresas;
- indústrias e distribuidores optantes pelo Simples;
- empresas com volume relevante de compras que podem gerar créditos;
- prestadores de serviços que atendem empresas de médio e grande porte;
- negócios inseridos em cadeias nas quais o crédito tributário influencia a escolha do fornecedor.
O movimento já é significativo.
Segundo balanço divulgado pela Receita Federal, até 7 de outubro de 2026, a Receita Federal havia registrado 854.670 solicitações...
Quais são as regras e prazos do Simples híbrido?
Para o primeiro semestre de 2027:
- Opção: de 1º de setembro a 30 de outubro de 2026;
- Efeitos: de janeiro a junho de 2027;
- Sem opção: IBS e CBS permanecem dentro do Simples Nacional;
- Cancelamento da opção: de 3 de novembro a 20 de dezembro de 2026, em caráter irretratável;
- Segundo semestre de 2027: nova janela de opção entre 1º e 31 de março de 2027;
- Continuidade: realizada a opção, ela continuará produzindo efeitos nos períodos seguintes enquanto não houver renúncia nos prazos previstos;
- MEI: não participa dessa opção.
Nota fiscal e sistemas: um dos maiores riscos da transição
A Reforma Tributária não muda apenas a forma de calcular o imposto.
Ela muda também a estrutura dos documentos fiscais e dos sistemas utilizados pelas empresas.
NF-e, NFC-e, NFS-e e outros documentos fiscais eletrônicos receberam novos campos e regras relacionados a IBS e CBS.
Por isso, antes de janeiro, a empresa deve confirmar:
- se o ERP ou emissor de notas já está atualizado;
- se os cadastros de produtos e serviços estão corretos;
- se NCM, NBS e classificações tributárias foram revisados;
- se a empresa prestadora de serviços está preparada para utilizar a NFS-e de padrão nacional;
- se a equipe responsável pelo faturamento conhece as novas regras;
- se as integrações entre sistema fiscal, financeiro e contábil estão funcionando corretamente.
Erro de cadastro na Reforma Tributária pode virar erro de tributação.
E erro de tributação pode significar nota rejeitada, crédito incorreto, pagamento indevido de imposto ou perda de margem.
A Reforma Tributária pode afetar o preço de venda?
Sim.
E esse talvez seja um dos pontos mais subestimados da Reforma Tributária.
Com a substituição de PIS e Cofins pela CBS e a nova sistemática de créditos, muda a forma como os tributos interferem no custo, na margem e na formação de preços.
Uma empresa pode manter exatamente o mesmo preço de venda e, ainda assim, terminar 2027 com uma margem diferente.
Por isso, a análise precisa considerar:
- carga tributária efetiva;
- créditos gerados pelas compras;
- créditos gerados para os clientes;
- custo de cada produto ou serviço;
- margem de contribuição;
- preço praticado pelo mercado;
- contratos com clientes e fornecedores;
- fluxo de caixa.
Reforma Tributária e precificação precisam ser analisadas juntas.
Minha empresa vai pagar mais imposto em 2027?
Depende.
Setor, regime tributário, perfil dos clientes, fornecedores, estrutura de custos, créditos disponíveis e margem podem mudar completamente o resultado.
Duas empresas do mesmo segmento e com faturamentos semelhantes podem sofrer impactos bastante diferentes.
Por isso, não é possível responder de forma responsável apenas olhando o faturamento da empresa.
A forma mais segura é simular o cenário de 2027 utilizando os números reais do negócio.
Checklist: o que sua empresa precisa fazer ainda em 2026
Antes da virada do ano:
- verificar até 15/10 se há necessidade de solicitar ingresso no Simples Nacional para 2027;
- simular até 30/10 se vale a pena manter IBS e CBS dentro do Simples ou optar pelo regime regular;
- preparar-se para a NFS-e nacional a partir de 1º/11, quando aplicável;
- atualizar ERP, sistemas e emissores de documentos fiscais;
- revisar cadastros de produtos e serviços;
- revisar NCM, NBS e classificações tributárias;
- analisar créditos de IBS e CBS;
- revisar preços e margens;
- revisar contratos de longo prazo;
- verificar se o regime tributário atual continuará sendo o mais vantajoso em 2027.
Contabilidade estratégica faz diferença durante a Reforma Tributária
Na Reforma Tributária, apenas calcular impostos não será suficiente.
O empresário precisa transformar as mudanças tributárias em decisões de negócio.
Precisa responder:
Meu preço continuará rentável em 2027?
Vale a pena optar pelo Simples híbrido?
Quanto de crédito meus clientes terão comprando da minha empresa?
Quanto de crédito minha empresa conseguirá aproveitar?
Meu regime tributário ainda é o mais adequado?
Minha empresa e meus sistemas estão preparados para janeiro?
É exatamente nesse ponto que a contabilidade estratégica se diferencia da contabilidade que apenas calcula impostos e entrega guias.
Prepare sua empresa para a Reforma Tributária 2027
Para as empresas do Simples Nacional que estão avaliando o regime regular de IBS e CBS, o prazo para a decisão referente ao primeiro semestre de 2027 termina em 30 de outubro de 2026.
Depois dessa data, a próxima janela de opção ocorre somente em março de 2027, com efeitos no segundo semestre.
A MAP Accounting & Tax analisa os números da empresa, simula os impactos de IBS e CBS e mostra de forma clara como cada alternativa pode afetar impostos, créditos, preços e margem.
👉 Fale com a MAP e agende uma análise da sua empresa antes de 30/10.
Decisões inteligentes começam aqui.
Sobre a autora: Mayara Pessoa é contadora há 17 anos, com experiência nas áreas contábil, tributária, controladoria e Lucro Real, e fundadora da MAP Accounting & Tax.
Fontes: Emenda Constitucional nº 132/2023; Lei Complementar nº 214/2025; Lei Complementar nº 227/2026; Resoluções CGSN nº 186, 190, 191 e 194/2026; Ato Conjunto RFB/CGIBS nº 4/2026; Receita Federal do Brasil.